50歳で会社を辞めるまで、あと1年ちょっと。
退職後の生活費や働き方については、かなり具体的に考えるようになってきました。
そもそも50歳で会社を辞めるにはいくら必要なのかは、以前の記事で自分なりに整理しています。
でも最近、それと同じくらい考えていることがあります。
会社を辞めたあと、今ある資産をどう運用していくか。
これがなかなか難しい。
今までは会社員として毎月ある程度の給与が入ってきました。
相場が下がっても、生活費は給与から出せます。
だから僕は、多少値動きが大きくても、資産をできるだけ増やすことを優先してきました。
実際、今のポートフォリオは投資信託の割合がかなり高く、NASDAQ100やS&P500など米国株が中心です。
ありがたいことに、そのおかげでこの数年は資産を大きく増やすことができました。
なので、これまでの運用を後悔しているわけではありません。
むしろ、
「会社員で給与がある今だから、これだけリスクを取れたんだろうな」
と思っています。
でも、会社を辞めたら状況は変わります。
毎月の給与はなくなる。
生活費の一部は、これまで増やしてきた資産から取り崩していくことになります。
もし会社を辞めた直後に、相場が大きく下がったら?
そのときも今と同じ資産配分でいいのか。
退職後も資産は増やしたい。
でも、「増やすこと」だけを考える時期は、そろそろ終わりなのかもしれない。
最近はそんなことを考えながら、毎日のようにFIREやセミリタイアをしている先輩たちのポートフォリオを見ています(笑)。
今回は、現在の資産配分もある程度公開しながら、50歳退職後のポートフォリオを今どう考えているのか書いてみます。
【今の僕が考えている退職後の資産運用を、1枚にまとめるとこんな感じです】
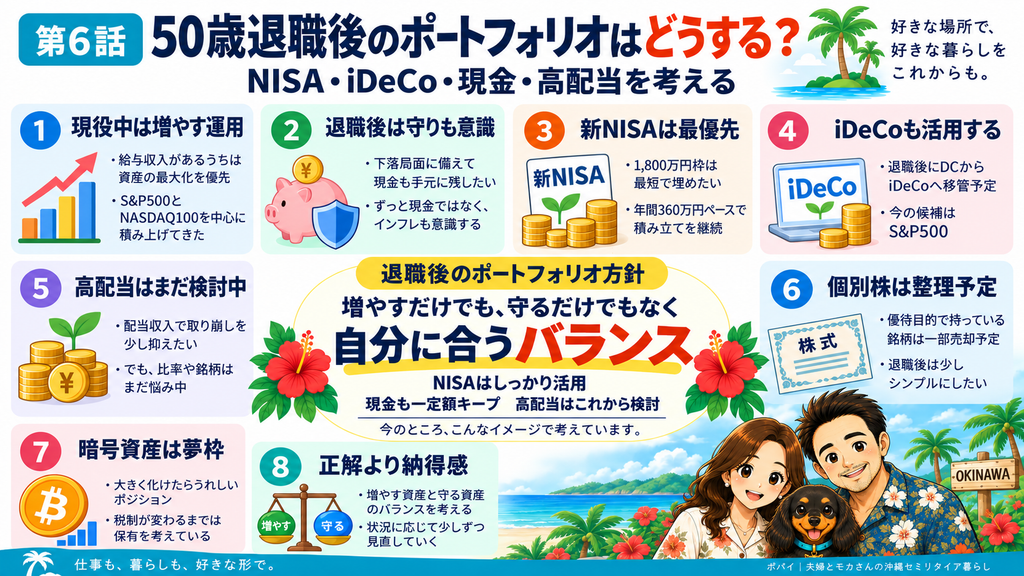
現在の資産配分|投資信託が約7割
現在の資産配分をざっくり分けると、こんな感じです。
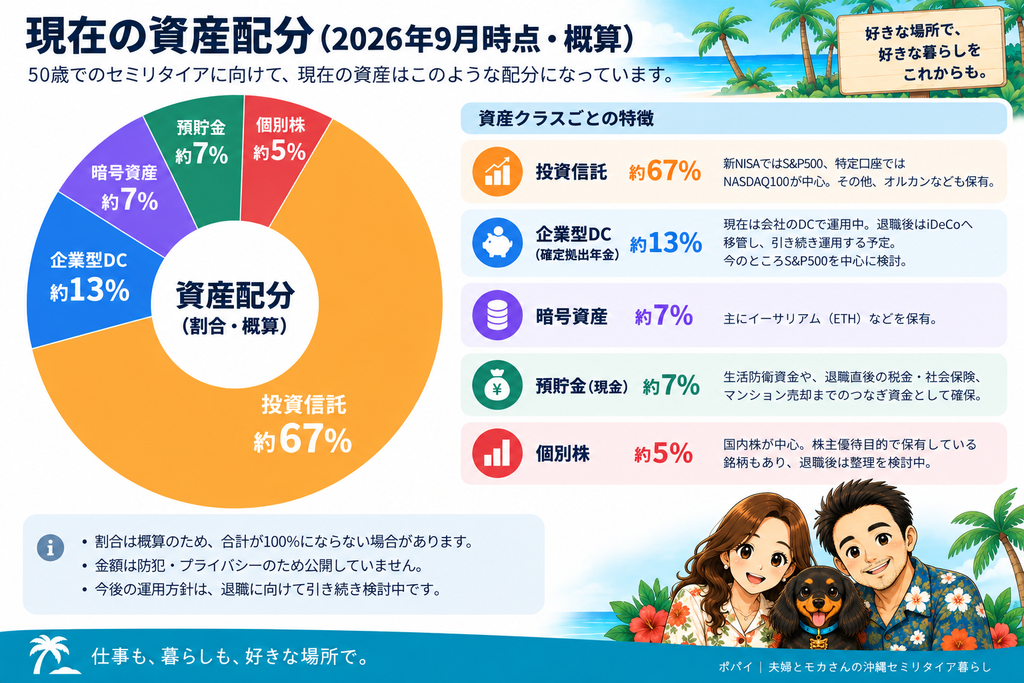
※2026年9月時点。防犯・プライバシーを考えて金額は非公開とし、割合は概算で掲載しています。
一番多いのは投資信託で、全体の約7割。
投資信託の中ではNASDAQ100の比率がかなり高く、新NISAではS&P500を積み立てています。
そのほか、旧NISAや特定口座でオルカンなども少し持っています。
企業型DC、国内個別株、暗号資産、預貯金もあります。
こうやって改めて見ると、かなりリスク資産に寄っています。
でも、これは自分なりに考えてやってきた結果です。
会社員の今までは「増やすこと」を優先してきた
今はまだ給与があります。
だから相場が下がっても、そこから生活費を取り崩す必要はありません。
むしろ、
「まだ積み立てる時期なんだから、安く買えるならそれでもいい」
くらいに考えていました。
NASDAQ100のように値動きの大きい資産を多く持っているのも、そのためです。
もちろん下がるときは結構下がります。
それでも、
「給与収入があるうちは、ある程度リスクを取って資産の最大化を目指そう」
というのが、これまでの僕の考えでした。
そして相場にも恵まれて、この数年で資産はかなり増えました。
だから今になって、
「NASDAQを持っていたのが間違いだった」
とはまったく思っていません。
ただ、50歳で会社を辞めたあとも同じでいいのか。
そこは別の話なんですよね。
退職後も資産は増やしたい。でも、守りも必要になる
会社を辞めたからといって、
「もう全部現金にしておこう」
とは考えていません。
50歳から先の人生はまだ長い。
しかも物価が上がっていけば、ずっと現金だけで持っているお金は実質的な価値が少しずつ目減りしていきます。
だから退職後も投資は続けたいし、資産にも成長してもらいたい。
問題は、どこまでリスクを取るのかです。
退職後は、定額か定率で投資資産を取り崩していく予定です。
沖縄移住後にどのくらいの生活費を想定しているのかは、こちらの記事で具体的に試算しています。
毎月一定額を売却するのか。
資産残高に合わせて一定割合を取り崩すのか。
ここもまだ決めていません。
ただ一つ思っているのは、
相場が大きく下がっているときに、
「今月の生活費が必要だから売らなきゃ」
という状況は、できれば避けたいということです。
今はNASDAQ100の比率が高いので、当然そこは気になります。
でも、NASDAQだけの問題でもありません。
S&P500も個別株も暗号資産も、相場全体が悪くなれば下がる可能性があります。
だから最近考えているのは、
NASDAQをどうするかというより、ポートフォリオ全体の守りをどう厚くするか。
ということです。
退職後のポートフォリオで今考えていること
現金は今より多めに持っておきたい
今のところ、退職後の守りとして一番分かりやすいのは現金だと思っています。
相場が悪いときでも、しばらく生活できる現金があれば、慌てて投資資産を売らなくてもいい。
沖縄へ移住したあと、現在住んでいるマンションは売却する予定です。
その売却益を全部投資に回すのではなく、一部は現金として残しておこうと考えています。
ただ、
1年分の生活費を持つのか。
2年分なのか。
もう少し多い方がいいのか。
ここはまだ決めていません。
現金を多く持てば安心です。
でも、多すぎれば運用に回せるお金が減る。
このあたりは本当に悩ましいところです。
新NISA1,800万円は最短で埋める予定
いろいろ迷っている中でも、ほぼ決めていることがあります。
新NISAの1,800万円の非課税枠は、できるだけ早く埋めるつもりです。
これまでも、つみたて投資枠と成長投資枠を合わせて年間360万円ずつ使ってきました。
現在はS&P500が中心です。
退職して給与収入がなくなったあとも、手元資金や必要に応じて特定口座の資産を使いながら、この方針は続ける予定です。
ただし、
NISAを最短で埋めることと、ポートフォリオ全体をどうするかは別。
ここは分けて考えています。
NISAでS&P500を増やせば、当然株式の割合はさらに増えます。
だから現金やその他の資産とのバランスも一緒に考えないといけない。
NISAだから何も考えずに投資する、ということではありません。
企業型DCは退職後にiDeCoへ
現在は会社の確定拠出年金(DC)でも運用しています。
会社を辞めたらiDeCoへ移換して、そのまま運用を続ける予定です。
今のところ、iDeCoでもS&P500を中心にしようかなと考えています。
ただ、
「NISAもS&P500、iDeCoもS&P500で本当にいいのかな」
という気持ちもあります。
結局、iDeCoだけを見ても意味がないんですよね。
NISA。
特定口座。
現金。
個別株。
暗号資産。
全部合わせて、自分のポートフォリオです。
実際に退職するときには、DCからiDeCoへどう移したのか、どの商品を選んだのかもブログで残しておこうと思っています。
会社員だから持っていた個別株は整理する
国内個別株もいくつか持っています。
中には、値上がりや配当より株主優待が目的だった銘柄もあります。
青山商事、はるやま、山喜などです。
今は法人営業の管理職なので、スーツやワイシャツを買う機会があります。
だからこうした優待にも意味がありました。
でも会社を辞めたら、仕事用のスーツやワイシャツを買う機会はかなり減るはずです。
沖縄へ行けば、今と同じ格好で仕事をする可能性も高くありません。
だったら、
「会社員だから持っていた株」は退職を機に整理してもいいかなと思っています。
もちろん、優待株を全部売るつもりではありません。
退職後も実際に使うものなら残せばいい。
銘柄そのものが良い悪いというより、
これからの自分の生活で持つ理由があるか。
その基準で見直してみようと思っています。
暗号資産は、少し夢を見る枠
暗号資産も持っています。
ここは株式や投資信託とは、少し感覚が違います。
値動きはかなり大きいので、
「老後の生活は暗号資産に任せよう」
なんて考えているわけではありません(笑)。
でも、
「いつか大きく化けたら面白いな」
という気持ちはあります。
僕にとっては、ポートフォリオの中で少し夢を見る枠です。
税制の見直しも進んでいるので、少なくとも今より使いやすい制度になるまでは、基本的にはそのまま持っておこうと思っています。
もちろん、大きく値上がりして資産全体に占める割合が高くなりすぎれば、そのときはまた考えます。
高配当を入れるのが正解なのか、まだ分からない
そして今、一番悩んでいるもののひとつが高配当や分配金が出る資産です。
会社員の今までは、値上がり益を期待する運用が中心でした。
でも給与がなくなったあと、
毎月や定期的に配当や分配金が入ってくるのは、精神的にはかなり楽なのでは?
と思うようになりました。
投資信託を必要な分だけ売れば、理屈としては同じなのかもしれません。
でも実際に相場が大きく下がっているとき、自分で売却ボタンを押せるのか。
これはまだやったことがないので分かりません。
配当収入があれば、その一部を生活費に使うこともできます。
そこにはかなり魅力を感じています。
一方で、
「配当が出る=安全」ではありません。
高配当株も値下がりします。
減配することもある。
分配金が多い投資信託も、分配金だけを見て選ぶわけにはいきません。
税金や手数料もあります。
だから今は、
インデックスを取り崩すのか。
配当や分配金をもらうのか。
どちらか一つに決める必要はないのかもしれない。
そのくらいのところで考えています。
マンションの売却益の一部を、配当収入を得られる資産に回すことも候補です。
でも、何にいくら投資するかはまだ全然決めていません。
調べれば調べるほど、
「結局どれが自分に合っているんだろう」
となっています(笑)。
FIRE・セミリタイアの先輩たちを毎日のように見ている
最近はYouTubeやブログ、Xなどで、FIREやセミリタイアをしている人の資産運用を毎日のように見ています。
本当に人それぞれなんですよね。
現金をかなり多く持っている人。
インデックス中心の人。
高配当株の配当を生活費にしている人。
債券を入れている人。
最初は、
「実際にFIREしている人のポートフォリオを真似すればいいのかな」
とも思っていました。
でも、見れば見るほど、それも違うなと思うようになりました。
資産額も違う。
生活費も違う。
年齢も家族構成も違う。
年金も違うし、退職後に働くかどうかも違います。
僕の場合は50歳で会社を辞めても、まったく働かないつもりではありません。
退職後は週2〜3日、月5〜10万円くらい働くことを今のところ考えています。詳しい働き方については、以前の記事に書きました。
一方で、資産を取り崩しながら生活することにもなります。
だったら誰かの答えをそのまま真似するより、
いろいろな人のやり方を参考にしながら、自分が安心して続けられる形を探すしかない。
今はそう思っています。
退職時点で、完璧な答えは出なくてもいい
こうして書いてみても、まだ決まっていないことはたくさんあります。
NASDAQ100をどこまで残すのか。
現金を何年分持つのか。
高配当をどのくらい入れるのか。
債券は必要なのか。
iDeCoは本当にS&P500でいいのか。
逆に、ほぼ決めていることもあります。
新NISAは最短で埋める。
企業型DCはiDeCoへ移す。
今より現金を厚くする。
会社員向けの優待株は整理する。
たぶん、退職する日まで考えていると思います(笑)。
それでもいいかなと思っています。
これまでの僕は、
「どうすれば資産をもっと増やせるか」
を考えることが多かった。
これからは、
「どうすれば資産を成長させながら、安心して使っていけるか」
も考えないといけない。
会社を辞めるというのは、働き方だけではなく、お金との付き合い方まで変わることなのかもしれません。
まずは退職までに、自分なりのポートフォリオを一度作ってみる。
そして実際にセミリタイア生活を始めて、
「思ったより現金が必要だった」
「配当がある方が安心だった」
「やっぱりインデックス中心がよかった」
となれば、そのときまた変えればいい。
やってみないと分からないこともある。
これは働き方も、沖縄での暮らしも、資産運用も同じなのかもしれません。
退職直前には、今回のポートフォリオから実際にどう変えたのかも、またブログで公開しようと思っています。
FIREやセミリタイアをしている先輩の方は、退職後のポートフォリオをどうしていますか?
現金をどのくらい残しているのか。
インデックス中心なのか。
配当資産も持っているのか。
実際に退職してみて、
「これはやっておいてよかった」
「ここは考えが変わった」
ということがあれば、ぜひ参考にさせてもらいたいです。
※この記事は僕自身の退職準備と資産運用について書いたもので、特定の金融商品や投資方法をすすめるものではありません。