50歳で会社を辞める準備を始めてから、お金についてはいろいろ考えてきました。
退職後の生活費。
資産運用。
どれくらい働くか。
沖縄移住にいくらかかるか。
でも最近、もっと身近なところも気になるようになりました。
今使っている銀行口座やクレジットカードって、会社を辞めたあともこのままでいいんだろうか。
今の僕が持っている銀行口座は4つ。
クレジットカードは2枚です。
それぞれ増やそうと思って増やしたわけではありません。
学生時代に作ったもの。
会社員になって必要になったもの。
住宅ローンを組んだときに作ったもの。
投資を始めて作ったもの。
気づいたら、今の形になっていました。
でも、会社を辞めて沖縄へ移住したら、その「持っている理由」も変わりそうです。
そこで今回は、今持っている銀行口座とクレジットカードを、退職後の暮らしを想像しながら一度整理してみることにしました。
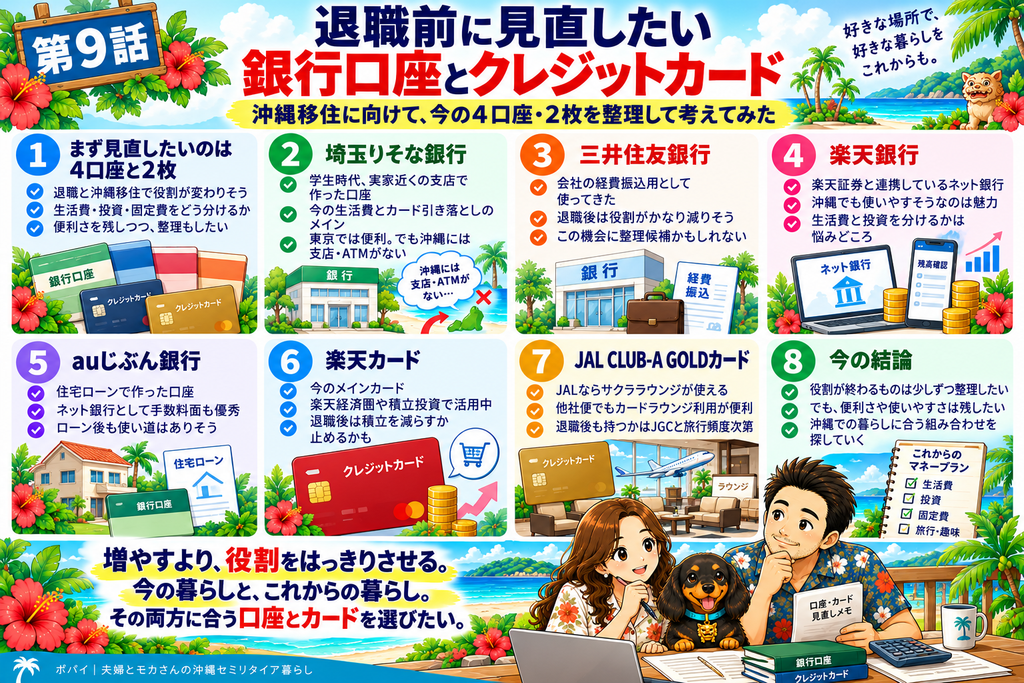
先に全体像を見たい方のために、今回考えていることを1枚にまとめました↓
気づけば銀行口座は4つになっていた
今使っている銀行口座を整理すると、こんな感じです。
こうして並べてみると、それぞれにちゃんと役割がありました。
| 銀行 | 今の主な役割 |
| 埼玉りそな銀行 | 生活費・クレジットカード引き落とし |
| 三井住友銀行 | 会社の経費振込 |
| 楽天銀行 | 楽天証券との連携 |
| auじぶん銀行 | 住宅ローン |
どの口座も、作った当時は必要があって持ったものです。
ただ、会社を辞めて沖縄へ移住したあとも同じ形で持ち続けるかは、もう一度考えてみたいと思っています。
埼玉りそな銀行|学生時代から使い続けている生活口座
僕のメイン口座は埼玉りそな銀行です。
学生の頃、埼玉の実家近くに支店があったので口座を作りました。
それから何十年。
今ではクレジットカードの引き落としなど、生活費関係のメイン口座になっています。
特別、
「埼玉りそなが一番便利だから」
と毎回比較して選んできたわけではありません。
ずっと使っているから、そのまま使い続けてきた。
正直、それに近いです。
今は東京に住んでいるので、支店やATMを使ううえで特に不便も感じません。
でも沖縄へ移住したら、今と同じ環境ではなくなります。
もちろん、埼玉りそなのキャッシュカードはコンビニATMやゆうちょ銀行などでも使えるので、沖縄で使えなくなるわけではありません。
それでも、
沖縄でも生活費のメイン口座を埼玉りそなのままにするのがベストなのか。
これは一度考え直してもいいのかなと思っています。
学生時代に実家の近くにあったから作った口座を、50歳を過ぎて沖縄でも使い続けるのか。
考えてみると、ちょっと不思議ですね。
三井住友銀行|会社を辞めれば役割も変わりそう
三井住友銀行は、会社の経費を振り込んでもらうために作った口座です。
なので退職すれば、この口座の大きな役割はなくなります。
もちろん口座を持ち続けることはできます。
でも、
「昔必要だったから」
という理由だけで残す必要があるのか。
これは退職前に一度整理したいと思っています。
銀行口座って、作るとそのまま何となく持ち続けてしまうんですよね。
僕も今回見直すまで、あまり考えていませんでした。
楽天銀行|投資用と生活費を一緒にするか迷う
楽天銀行は、楽天証券を使っていることもあって持っています。
ネット銀行なので、沖縄へ移住しても店舗の場所を気にしなくていい。
そう考えると、
「楽天銀行を生活費のメインにしてしまうのもアリなのかな」
と思っています。
一方で、ちょっと気になることもあります。
楽天銀行は楽天証券と連携しているので、僕の中ではどちらかというと資産運用側の口座です。
そこに、
家賃。
光熱費。
クレジットカードの引き落とし。
日々の生活費。
まで全部まとめたら、逆に分かりにくくならないか。
それとも、一つにまとめた方が管理は楽なのか。
ここはまだ迷っています。
今のところ、
楽天銀行は資産運用側、生活費は別の銀行
と分けた方が自分には分かりやすいかな、という気持ちが少し強いです。
でも、まだ決めていません。
auじぶん銀行|住宅ローンが終わっても使えるかもしれない
auじぶん銀行は、今のマンションの住宅ローンを借りたときに作りました。
最初は、
「マンションを売って住宅ローンを完済したら、この口座も役目を終えるのかな」
と思っていました。
でも改めて調べてみると、そうでもなさそうです。
auじぶん銀行はセブン銀行、ローソン銀行、イーネット、イオン銀行、ゆうちょ銀行など幅広いATMが使え、利用状況に応じてATMや他行振込の無料回数もあります。
店舗の場所を気にしなくていいネット銀行なので、沖縄で暮らすことを考えると、むしろ使いやすい可能性もあります。
ということは、
楽天銀行=資産運用
auじぶん銀行=生活費
みたいな分け方もアリなのかもしれません。
住宅ローンのために作った口座が、退職後の生活費口座になる。
これも面白いですね。
まだ候補ですけど。
クレジットカードは2枚。でも、こちらも役割が変わりそう
クレジットカードは、意外と少なく2枚です。
楽天カードと、JAL CARD CLUB-A GOLDです。
どちらも今は使う理由がはっきりしています。
ただ、退職するとその理由も少し変わりそうです。
楽天カード|今はメイン。でも退職後は?
今、一番使っているのは楽天カードです。
楽天市場での買い物が多く、楽天証券でもカード積立をしています。
楽天経済圏を使っている僕にとっては、かなり使いやすいカードです。
楽天カードは年会費無料なので、その点でも持ちやすい。
ただ、退職後は今と少し状況が変わります。
会社員としての収入がなくなるので、今のような積立投資はおそらくやめる予定です。
続けたとしても、かなり少額になると思います。
さらに沖縄へ移住したら、送料なども考えてAmazonを使う機会が今より増えるかもしれません。
そうなると、
今はメインカードの楽天カードも、退職後は役割が少し変わるかもしれない。
とはいえ、年会費無料なので、今のところ急いでやめる理由もありません。
これは実際に沖縄で暮らし始めてから考えてもよさそうです。
JAL CLUB-A GOLD|出張がなくなっても年会費を払う価値はある?
もう一枚が、JAL CARD CLUB-A GOLDです。
今は国内出張が多いので、かなり重宝しています。
JALに乗るときはJGC会員としてサクララウンジを利用できます。
ANAなど別の航空会社を使うときや、サクララウンジがない空港では、CLUB-Aゴールドの提携カード会社ラウンジを利用することもあります。
整理してみると、この2つは別のサービスです。
サクララウンジはJGCなどの資格によるもの。
一方、提携カード会社の空港ラウンジはCLUB-Aゴールドのサービスです。
今は出張回数も多いので、年会費を払っていても十分メリットを感じています。
でも退職したら、出張はなくなります。
旅行では、
「今回はJAL」
と決め打ちするより、そのときの値段や時間で航空会社を選ぶようになる気がします。
そうなると、
今と同じJAL CLUB-A GOLDを持ち続ける必要があるのか。
ここは結構悩みます。
現在、JAL・MastercardのCLUB-Aゴールドは年会費17,600円。
CLUB-Aなら11,000円です。
そしてJGCは、JGC JALカードのCLUB-A以上を持っていれば資格を更新できます。
つまり、
「JGCを維持したいならゴールドを持ち続けるしかない」
わけではありません。
CLUB-Aへ変更するという選択肢もある。
その場合、単純な年会費差は6,600円。
ただし、今利用しているカードラウンジのメリットは変わります。
退職後も年間6,600円多く払って、カードラウンジを使える環境を残したいか。
これは、実際に退職して旅行の回数や航空会社の選び方が見えてから考えてもいいかなと思っています。
※カードの年会費やサービス内容は2026年9月時点。変更される可能性があるので、実際の変更時にはJAL公式サイトで再確認する予定です。
退職前だからといって、口座やカードを増やしたいわけではない
「会社を辞める前にクレジットカードを作っておいた方がいい」
という話を見かけることがあります。
もちろん、必要なカードが出てくれば退職前に検討することはあるかもしれません。
でも今のところ、
とりあえず会社員のうちに何枚も作っておこう
とは思っていません。
それより、
今持っているものは何のためにあるのか。
退職後もその役割は残るのか。
使わなくなるものはないか。
逆に、今ある口座を別の用途に使えないか。
一度整理する方が先かなと思っています。
増やすより、シンプルにしたい。
これは銀行もクレジットカードも同じです。
退職すると、お金の流れそのものが変わる
銀行口座を考えていて気づいたことがあります。
会社員の今は、
給料が入る
↓
生活費を払う
という流れが当たり前です。
でも退職したら、この流れが変わります。
給与ではなく、現金や運用資産などから生活費を用意することになります。
退職後は完全FIREではなく、月5〜10万円くらいの収入も作りながら暮らしたいと考えています。
そうなると、
資産運用のお金。
普段使う生活費。
この2つをどう分けて管理するのかも、今のうちに考えておいた方がよさそうです。
だから僕の場合、
楽天銀行を運用側。
別の銀行を生活側。
と分ける形が今のところ分かりやすそうだと思っています。
その生活口座の候補が、今は住宅ローン用に使っているauじぶん銀行になるかもしれない。
まだ決定ではありません。
退職まで時間はあるので、もう少し実際の使い勝手も見ながら考えます。
退職後の資産運用については、こちら↓の記事でも考えています。
会社を辞める準備は、資産額だけじゃなかった
会社を辞めることを考え始めた頃は、
「いくらあれば辞められるか」
ばかり考えていました。
もちろん、それは今でも大事です。
でも実際に退職が少しずつ近づいてくると、
銀行口座。
クレジットカード。
保険。
税金。
年金。
住まい。
もっと細かいことが、いろいろ気になってきます。
会社を辞める準備って、資産を作ることだけじゃないんですね。
今回4つの銀行口座と2枚のクレジットカードを整理してみましたが、まだ結論は出ていません。
三井住友銀行はどうするのか。
埼玉りそなを生活費口座として残すのか。
楽天銀行とauじぶん銀行をどう使い分けるのか。
JALのゴールドカードを退職後も持ち続けるのか。
たぶん、2027年末の退職までに何度か考えが変わると思います。
それも含めて、これからこのブログに残していくつもりです。
そして実際に会社を辞めたあと、
「結局、銀行とクレジットカードをどうしたのか」
も答え合わせできたらと思っています。
※銀行・クレジットカードのサービス内容や手数料、年会費などは2026年9月時点の情報です。最新情報は各社公式サイトをご確認ください。