会社員を長く続けていると、税金や社会保険料を「自分で払っている」という感覚が、だんだん薄くなってきます。
僕自身、給与明細は今ではWebで確認するようになりました。
管理職になって年俸制になってからは、毎月の金額もほとんど変わりません。
正直、給与明細をちゃんと見るのは、年俸が確定したあとの最初の月くらいです(笑)。
税金も健康保険も年金も、毎月の給与から自動的に引かれている。
それが長いあいだ当たり前になっていたんですよね。
でも、50歳で会社を辞めることを具体的に考えるようになって、ふと思いました。
会社を辞めたら、このあたりって全部どうなるんだろう?
給料がなくなれば、毎月の天引きもなくなる。
でも当然、税金や社会保険の負担まで同時になくなるわけではありません。
今のところ、2027年12月ごろをひとつの退職目標にしています。
ただ、仕事や相場、そのときの生活状況によっては前後する可能性もあります。
まだ退職日が決まっているわけではありません。
だからこそ今のうちに、会社を辞めたあとに何が変わるのか、一度整理してみることにしました。
※この記事の制度内容は2026年10月時点で確認したものです。実際に退職するときには、その時点の制度や保険料を改めて確認する予定です。
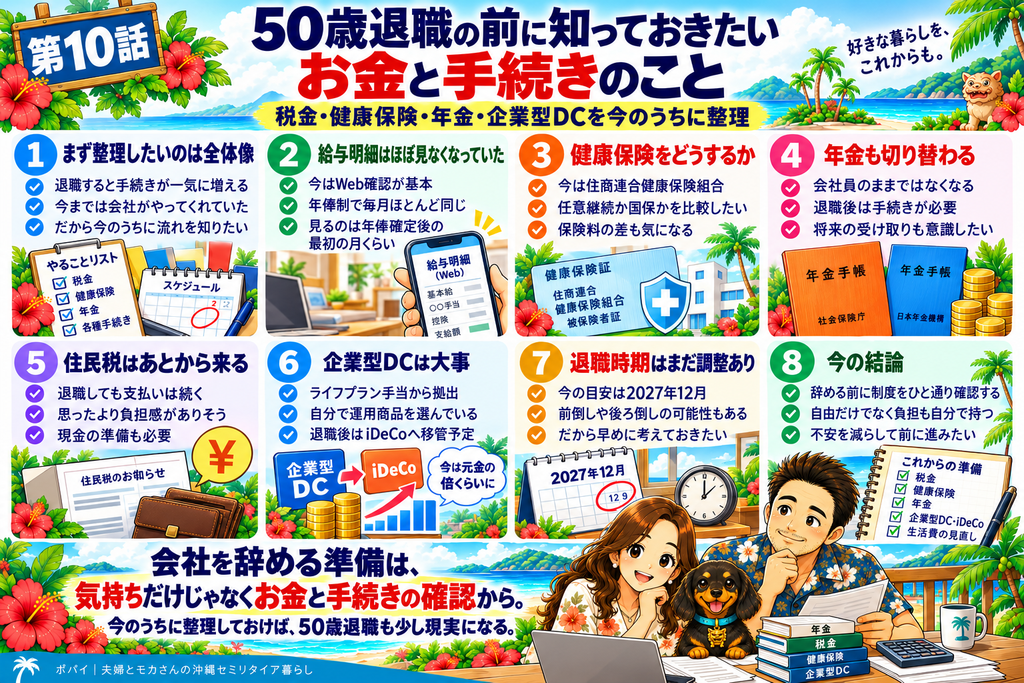
退職後も住民税はすぐにはなくならない
最初に気になったのが住民税です。
会社員の今は給与から天引きされていますが、住民税は前年の所得をもとに計算されます。
つまり、
「会社を辞めて給料がなくなったから、住民税もすぐ安くなる」
というわけではありません。
退職する時期によって、その後の支払い方法も変わります。
たとえば6月1日から12月31日までに退職した場合、給与から引けなくなった住民税は原則として普通徴収に切り替わり、自分で納付することになります。希望すれば最後の給与などから一括徴収してもらう方法もあります。
僕が今考えている年末近くの退職なら、会社を辞めたあとにも住民税を払うことは前提にしておいた方がよさそうです。
しかも翌年度には、会社員として働いていた前年の所得をもとにした住民税がやってきます。
これ、退職後に収入が減ってから払うと思うと、今までとは感じ方がかなり違いそうです。
具体的にいくらになるのかは、退職時期が見えてきた段階で改めて計算してみるつもりです。
健康保険は、退職してから自分で選ぶことになる
次が健康保険。
今は会社の健康保険に入っています。
でも会社を辞めれば、その資格はなくなります。
退職後の選択肢としては、
今の健康保険を任意継続する、国民健康保険に入る、条件を満たせば家族の健康保険の扶養に入る
といった方法があります。
問題は、
「じゃあ僕の場合、どれがいいの?」
というところ。
これはまだ決めていません。
国民健康保険料は自治体によって算定方法が異なり、前年所得なども影響します。
僕の場合、退職後すぐに沖縄へ移るとは限らず、しばらく東京にいる可能性もあります。
その後に沖縄へ移住する予定なので、
退職時点の保険料、
沖縄へ移る時期、
妻の働き方、
そのあたりまで見て比較した方がよさそうです。
今の段階で「任意継続にする」「国保にする」と決めるより、退職が近づいたときに実際の金額を出して比べようと思っています。
50歳で会社を辞めても、年金の支払いは終わらない
会社員を辞めれば、今入っている厚生年金からも外れることになります。
でも、50歳で退職したからといって公的年金そのものが終わるわけではありません。
日本国内に住む20歳以上60歳未満で厚生年金などに加入していない場合は、原則として国民年金への加入が必要です。配偶者の厚生年金の扶養条件を満たす場合などは、第3号被保険者になるケースもあります。
僕の場合は50歳前後での退職を考えているので、60歳まではまだかなりあります。
ここも、
「会社を辞めたら年金保険料もなくなる」
と思って生活費を考えてはいけない部分ですね。
実際にどの区分になるかは、その時点の働き方も含めて確認することになりそうです。
今の企業型DCも、退職時に手続きが必要
公的年金とは別に、今は企業型DCにも加入しています。
自分で運用商品を選んで積み立ててきて、現時点では累計の拠出額に対して評価額はおよそ2倍になっています。
もちろん運用なので、この金額がずっと続くわけではありません。
相場が下がれば評価額も減ります。
それでも、ここまで積み上がってくると、退職後の資産としてかなり大事な存在になってきました。
そして会社を辞めると、この企業型DCもそのまま放っておくわけにはいきません。
今の働き方のイメージであれば、iDeCoへ資産を移すことが有力かなと考えています。
ただし、退職後にどこかへ再就職するのか、その勤務先に企業型DCがあるのかによっても変わります。
企業型DCの加入資格を失ってから6か月以内に必要な移換手続きをしないと、資産が自動移換される場合があります。自動移換になると運用されず、管理手数料もかかるため、ここは忘れないようにしたいところです。
企業型DCとは別に企業年金もあるので、このあたりの受け取り方も退職が近づいたら一度まとめて整理するつもりです。
今まで資産を「増やすこと」ばかり考えてきましたが、退職が近づくと、
どう受け取るか、どう引き継ぐか
も考えないといけないんですよね。
所得税と確定申告は、退職時期が決まってから再確認する
所得税も、退職する時期によって扱いが変わります。
年の途中で退職して、その年に再就職せず年末調整を受けない場合、源泉徴収された所得税を払い過ぎていて、翌年に確定申告すると還付されるケースがあります。
一方で、僕が今考えているのは年末近くの退職です。
しかも実際の退職日はまだ決まっていません。
なので今の段階で、
「退職したらこうすればOK」
と決めるのは早そうです。
投資や退職後の収入も含めて、自分の場合に確定申告が必要なのかは、退職日が決まった段階でもう一度確認しようと思っています。
この辺は、会社員時代の「年末になれば会社がやってくれる」という感覚から切り替えないといけませんね。
生活費とは別に「退職後に払うお金」を用意しておきたい
これまで、沖縄移住後に毎月どのくらい生活費がかかるのかを考えてきました。
でも今回整理してみると、退職後に必要なのは普段の生活費だけではありません。
住民税。
健康保険。
年金。
こうしたお金も、会社を辞めたからといって急になくなるわけではない。
むしろ退職直後は、会社員時代の所得をもとにした負担が残るものもあります。
できれば、その支払いのために相場が下がっているときに慌てて投資信託を売るようなことは避けたい。
そのためにも、退職前後で使う予定のお金は、ある程度現金で持っておいた方がいいと思っています。
退職後の資産運用について考えたときも、ずっと投資だけに寄せるのではなく、現金をどう持つかは課題だと感じていました。
銀行口座やクレジットカードの整理もそうですが、最近は少しずつ、
「会社員のお金の仕組み」から「退職後のお金の仕組み」へ変える準備
をしている感じがあります。
50歳で会社を辞めること自体は、かなり現実的に考えるようになりました。
でも、
「辞める」と決めることと、「辞めたあとに何のお金が出ていくのか分かっている」ことは別なんですよね。
調べてみると、まだ知らないこともあります。
健康保険だってまだどれを選ぶか決めていません。
企業型DCも実際の移換手続きをやったわけではありません。
退職時期そのものも、今の目標から少し前後するかもしれない。
まだ全部決まっていないんですよね。
だから今のうちに、一つずつ。
実際に退職が近づいたら、その時点の制度と自分の数字でもう一度計算してみようと思っています。
そのとき、この準備がどこまで役に立ったのか。
それも、このブログで答え合わせしていくつもりです。